
10月20日,浙江大学青山商学高等研究院举行了Scott Rozelle教授续聘青山讲席教授签约仪式。高研院执行院长吴晓波、副院长龚斌磊、行政副院长陈振华,青山讲席教授Simon Collinson,以及青山青年学者张磊等参加。

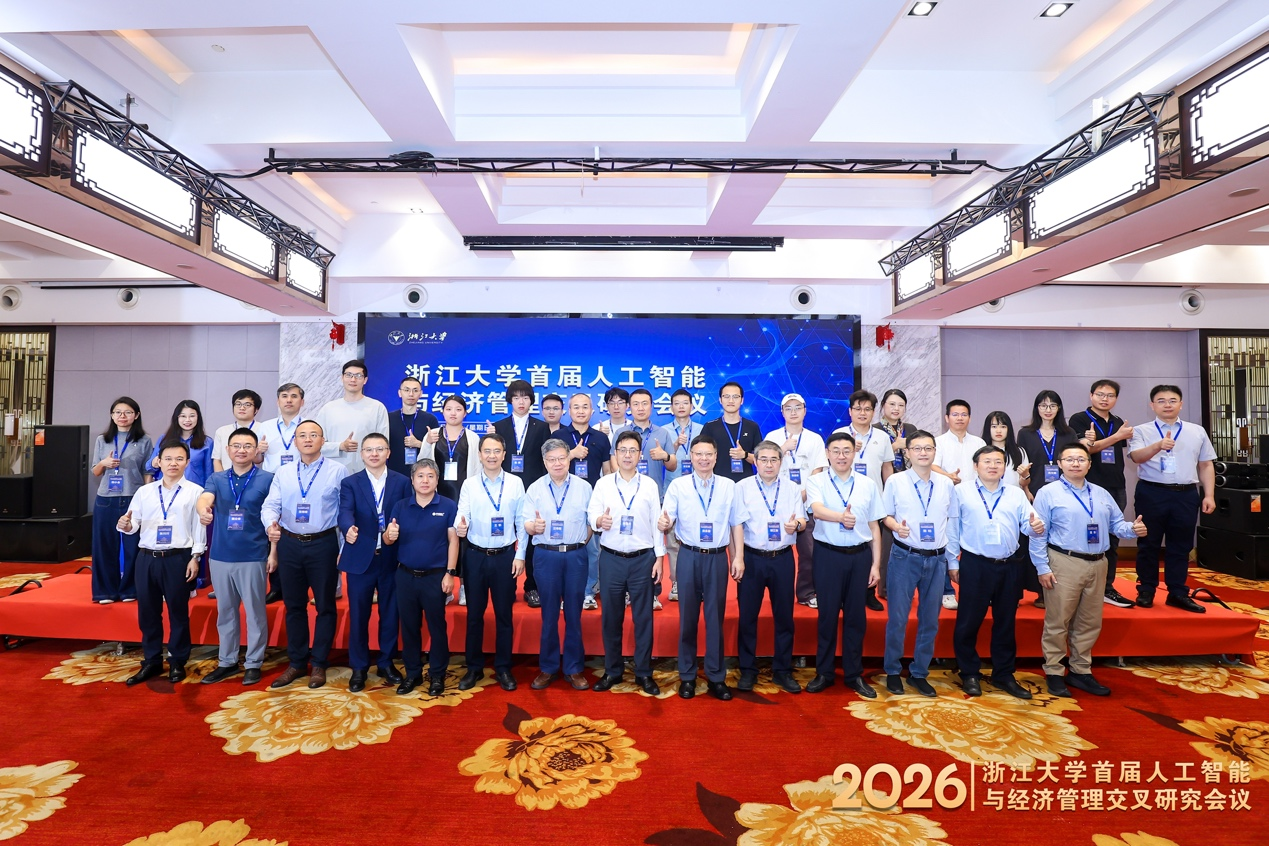
2026年9月20日,“浙江大学首届人工智能与经济管理交叉研究会议”在浙江大学成功举办。本次会议由浙江大学经济学院联合青山商学高等研究院、金融研究院(AFR)共同举办,《中国社会科学》《金融研究》《经济学(季刊)》《经济科学》《经济社会体制比较》《世界经济》以及China & World Economy,Digital & AI Economic Review等期刊提供支持。浙江大学、清华大学、北京大学、中国科学院大学、香港中文大学、上海交通大学、复旦大学、南京大学、武汉大学、厦门大学、西南财经大学等全国多所知名高校及科研机构的近200位专家学者齐聚杭城,共赴学术盛会。会议开幕式由浙江大学经济学院党委书记王义中教授主持。浙江大学经济学院院长、金融研究院院长、青山讲席教授苗建军在致辞中指出,人工智能已从提高局部生产力的工具,发展为影响创新方式、劳动分工、企业边界、市场结构乃至宏观经济增长的重要通用技术。人工智能如何改变知识生产函数、影响就业与收入分配等,也已成为经济学和管理学亟需深入回答的基础科学问题。他表示,浙江大学经济学院坚持理论研究回应现实发展,在人工智能时代全面推动人工智能经济学研究,于2025年成立人工智能经济学研究实验室,使人工智能经济学成为学院具有辨识度的重要研究方向,学院将发挥浙江数字经济与杭州人工智能产业集群优势,研究中国实践、提炼一般性理论,构建从技术应用到宏观增长的完整研究链条。明年,学院将与宏观经济学权威期Journal of Monetary Economics合作,进一步提升会议国际化水平。第一阶段主旨演讲由苗建军教授主持。中科院数学与系统科学研究院研究员汪寿阳教授发表了题为《AI时代经济科学理论体系构建的几点思考》的主旨演讲。他指出,AI正从工具跃升为经济活动的自主参与者,动摇了以“理性人”“稀缺性”“市场均衡”为基石的传统经济学范式,使其面临行为基础、市场机制与增长理论的三重困境。为此,他提出AI时代新经济理论的四大基石:重构理论假设,以“人机混合体”为基本分析单元;重识核心要素,构建数据的政治经济理论;重塑市场理论,发展算法治理与监管经济学;重估价值目标,建立超越GDP的福祉指标体系。他强调,研究方法应从“理论的科学”转向“计算的科学”与“设计的科学”,在计算模拟、全数据驱动与跨学科融合的过程中,推动经济学完成深刻的“人文回归”,实现从对效率的单一崇拜转向对价值与人类全面发展的多元审视。中国科学院大学经济与管理学院院长洪永淼教授以《人工智能如何重塑经济学研究?》为题作主旨演讲。他指出,人工智能对经济学研究的影响是系统性的:一是理性经济人假设正从有限理性迈向AI赋能理性,走向人机协同;二是宏观经济学可借助异质性主体模型、智能体模型和数据科学方法重构微观基础,实现宏微观的联通;三是建模尺度从“为求解而简化”转向“为真实而计算”,大模型与小模型互补共存;四是研究范式从数学证明主导转向人机协同算法求解。他同时强调,人工智能本质上仍是观测数据的统计学习,不能直接揭示因果,且面临样本选择偏差、AI幻觉与数据漂移等风险,经济理论才是破解“黑箱”的关键。厦门大学党委常委、副校长方颖教授发表了题为《人工智能替代与中国劳动者工作时长》的主旨演讲。他基于中国劳动力技能词典、713万余条招聘数据与CFPS微观调查数据,构建了城市—年份—职业层面的人工智能替代度指标。研究发现,人工智能替代度越高的职业,劳动者工作时长越长、工资率越低,形成“多劳少得”的反常现象。传统静态劳动供给模型难以解释这一现象,为此他构建了动态劳动供给框架,提出人工智能替代通过跨期替代与预防性动机两条渠道,恶化劳动者对未来收入的预期,诱发当期劳动供给增加。因此,政策应高度重视工时增加现象,完善劳动保障体系,使技术进步真正转化为劳动者福利的提升。西南财经大学党委常委、副校长王擎教授发表了题为《人工智能赋能企业生产率提升:基于业智融合的视角》的主旨演讲。他指出,我国人工智能投资规模增长迅速,但投资本身并不必然提升企业生产率,关键在于人工智能是否真正嵌入企业生产经营环节。他基于726万条上市公司招聘数据,构建反映人工智能与业务融合程度的“业智融合”指标。研究发现,业智融合显著提升企业全要素生产率、营收规模与盈利能力,而单纯的人工智能投资、岗位占比与关键词指标等均不显著。机制分析表明,业智融合主要通过增强创新能力与配置能力发挥作用。异质性分析显示,研发场景的生产率效应最为突出,营销、生产、运营等场景则各有不同,且受行业特性与所处产业链位置影响,并具有显著的中长期效应。因此,“人工智能+”政策应由一般性技术支持转向场景化、链条化、能力化支持。第二阶段主旨演讲由浙江大学经济学院副院长张川川主持。香港中文大学(深圳)经管学院执行院长张博辉教授以Generative AI at Fund Investment: Evidence from a Phased Rollout of an AI Assistant为题作主旨演讲。他基于蚂蚁集团2023年8月至2024年5月期间智能投顾助手从检索式AI分批升级为生成式AI的自然实验,构建堆叠双重差分模型,考察生成式AI对投资者交易、持仓与回报的影响。研究发现,升级后投资者交易金额增加约41.6%,交易与持仓更加分散,组合波动率小幅下降,但平均收益与风险调整后收益未显著改善。机制分析表明,生成式人工智能增加了信息整合类互动,提高了人机对话的频率、深度与建议采纳程度。有经验、风险承受能力较高的投资者获得更有利的收益变化,表明技术红利不仅取决于技术可得性,也取决于投资者使用和处理信息的方式。北京大学汇丰商学院院长王鹏飞教授发表了题为Automation and Dynamic Efficiency: When Do Robots Benefit Every Generation?的主旨演讲。他从代际福利视角出发,构建交叠世代模型,分析自动化降低劳动工资、提高资本回报所带来的分配效应。研究表明,在模型设定下,自动化能否使各代人共同受益,关键取决于引入机器人之前经济是否处于动态无效状态;若经济动态有效,政策就需要权衡当代资本持有者与未来劳动者的利益。他进一步指出,工资下降会削弱储蓄和投资能力,从而形成内生的“逆自动化”力量,技术成本下降未必带来机器人使用规模持续扩大。相关分析进一步拓展至多期生命周期与任务分工框架,提示政策应区分税收与直接限制等不同工具,警惕简单限制自动化可能引发的低自动化陷阱。南京大学经济学院院长郑江淮教授以《数据跨境流动、算力内生与AI自动化增长:基于中马两国多部门动态一般均衡的分析》为题作主旨演讲。他指出,中国智能算力规模居全球第二,马来西亚成为全球数据中心投资最大东道国,两国在算力与数据禀赋上呈反向错配。以此为背景,他构建了包含家庭、生产、数据加工、算力资本、劳动市场、研发、跨境流动与市场出清八个模块的两国多部门动态一般均衡模型,探讨其对经济增长与工资分配的影响。理论分析提出,自动化边界由任务级数据存量与算力相对价格共同决定,算力不足时可能形成“数据堆积陷阱”;跨境数据流动具有非对称的增长效应,数据稀缺国有望获得更大的增长红利。他指出,算力规模扩张并不必然转化为本土自动化水平与工资的提升,还需关注数据加工能力、职业任务重组及能源约束。应推动算力建设与本土数据要素市场协同发展,通过完善跨数据合作机制,释放两国数字经济的互补优势。复旦大学经济学院副院长陈钊教授发表了题为Teaching at the Right Level with Generative AI: Experimental Evidence from Rural China的主旨演讲。他基于在中国西南某省农村地区8所寄宿制学校开展的随机对照实验,考察结构化AI辅导对九年级学生中考成绩的影响。研究面向九年级学生,在晚自习期间提供持续4至8周的生成式人工智能辅导,通过前测、诊断、个性化辅导、后测与总结等环节,使教学内容适应学生的学习基础。研究发现,接受干预学生的中考总成绩平均提高约0.11个标准差,达到较好职业学校录取分数线的概率提高,且原有成绩较低的学生受益更大,男生的改善效果更为明显。他强调,人工智能能否改善学习成效取决于教学设计与使用方式,结构化、个性化的辅导有助于弥补农村教育资源短板,为缩小教育机会差距、更好实现“投资于人”提供了实验证据。第三部分主旨演讲由《中国社会科学》经济学编辑部张天悦主持。上海交通大学上海高级金融学院讲席教授朱宁以《AI泡沫之辩》作主旨演讲。他指出,人工智能建立在多学科技术积累之上,正在颠覆既有行业、创造新产业,并深刻改变生产、生活和社会结构,同时也带来收入差距扩大、就业形态变化以及人机关系重塑等一系列新问题。围绕AI是否存在资产价格泡沫,他结合历史上的郁金香狂热、互联网泡沫等案例,分析了宽松流动性、新技术与新商业模式、投资者经验不足、政府支持和金融创新等泡沫形成条件,并指出泡沫可能带来资产价格缩水、金融风险、贫富差距扩大以及资源错配等影响。对于当前AI热潮,他强调应从资金、估值、增长、利润、利率以及流动性、现金流和市场预期变化等维度审视AI产业的发展和潜在风险。清华大学动态竞争与创新战略研究中心主任李纪珍教授以《人工智能时代的科技成果转化》为题作主旨演讲。他指出,随着大学使命由教学、科研逐步拓展至社会服务,科技成果转化已成为高校推动知识创造转化为实际生产力的重要渠道,但高校成果仍面临“死亡之谷”、产业化率较低等现实挑战。围绕人工智能时代的成果转化,他分析了AI技术迭代快、成果形态多样、知识产权边界模糊等问题,并强调人工智能成果转化更加依赖学科交叉、底层技术能力、工程化实践和长期资本支持。在此基础上,他介绍了基于清华大学AI科研论文数据的实证研究,发现将AI作为科研工具使用的论文具有更高的技术转化潜力,也更可能与后续专利申请形成知识链接,为理解AI赋能科技成果转化提供了新的经验证据。清华大学经济管理学院董丰教授以Big Push Toward Big Data为题作主旨演讲。他指出,数字经济中的数据积累和信息处理具有“飞轮效应”,企业产出越高,能够获取和处理的信息越多,进而提升生产效率并形成自我强化机制,但微观层面的放大效应能否加总为宏观经济的持续增长仍需进一步讨论。基于静态与动态模型,他分析了经济规模、信息技术和劳动供给等因素如何共同影响信息与产出之间的循环,并指出数字经济可能使经济形成多重均衡和内生不稳定。围绕“有效市场与有为政府”的结合,进一步讨论了政府建设数据基础设施、促进信息共享和改善信息环境的作用,强调政府干预既可能产生挤入效应,也伴随资源成本和挤出效应,其合理边界取决于经济发展阶段及政策成本收益,为理解人工智能和数字经济背景下政府作用提供了新的分析视角。武汉大学数理经济与数理金融系主任魏立佳教授以《大语言模型作为数字专家:信度与效度分析》为题作主旨演讲。他指出,随着生成式人工智能和大语言模型广泛应用于经济学研究,人工智能不仅可以作为研究对象,也能够作为“数字专家”参与变量和概念的定义与生成,但由此产生的变量是否可靠,仍需要系统检验。围绕这一问题,他借鉴心理学中的信度与效度概念,构建了大语言模型生成变量的评价框架,从重复生成、跨模型、提示词和版本等维度考察变量的信度,并从收敛效度、区分效度以及预测与增量效度等方面检验变量的有效性。他结合人工智能职业暴露率等案例指出,不同模型生成的变量可能具有较高的相对一致性,但绝对数值存在明显差异,因此应完整报告模型、提示词、生成次数及参数设置,并加强人工验证和外部验证。最后,他强调,人工智能生成变量的高信度和高效度并不意味着已经实现因果识别,相关研究仍需遵循规范的计量经济学识别方法,并提高研究过程的可追溯性和可重复性。平行论坛的论文宣讲环节,分别由《世界经济》编辑部曹永福、《财贸经济》编辑部张杭、China & World Economy编辑部宋锦和《经济社会体制比较》编辑部兰鹏四位老师主持,22位论文作者分别围绕人工智能与企业创新、数字经济与数据要素、人工智能与劳动力市场、金融科技与风险治理、科技竞争与产业发展等主题报告论文,深入探讨人工智能对企业创新、产业竞争、企业增长和就业结构的影响,以及数据安全治理、公共数据要素化、金融市场风险与科技竞争中的资源配置等问题。与会专家学者与论文作者围绕研究设计、理论机制和实证发现进行了深入交流和研讨。本次研讨会汇聚了国内人工智能、经济管理、金融研究领域的前沿智慧与顶尖学术力量,聚焦人工智能与经济管理交叉融合创新发展核心议题,紧扣数字经济发展大势与国家现代化建设战略需求开展深度研讨、凝聚学术共识。会议立足学科交叉创新视角,积极探索人工智能赋能经济管理变革、助力产业升级与高质量发展的有效路径,是我国经管与金融学界响应数字强国战略、深化跨学科协同研究、整合优质学术资源的生动实践。同时,本次高规格学术会议的成功举办,进一步夯实了浙江大学在人工智能与经济管理交叉研究领域的学术积淀,搭建了全国性的跨校、跨学科高端学术交流平台,为相关领域理论创新、学术成果转化以及提升国内交叉学科研究的国际学术影响力筑牢了坚实基础。
9月8日晚,第十五期浙江大学青山大讲堂在金色大厅开讲。美国华盛顿大学福斯特商学院Philip M. Condit讲席教授陈晓萍应邀担任主讲,以《合作还是不合作?团队情景中的个体决策》为题,结合自身长期研究经历,探讨社会困境中的个体决策与团队合作机制。讲座由浙江大学青山商学高等研究院执行院长吴晓波教授主持。

近日,以“从共同历史走向共同未来——中欧关系中的跨文化对话”为主题的系列学术活动在意大利罗马圆满举行。本次活动由欧洲知名出版集团德古意特-博睿(De Gruyter Brill)主办,浙江大学公共管理学院和法国研究院联合厦门大学文明交流互鉴中心、意大利路易斯大学(Luiss)国际与战略研究中心共同协办。浙江大学作为核心协办方之一,在活动策划、学术组织及平台共建中发挥了重要作用,彰显了学校在推动中欧文明互鉴与区域国别研究领域的积极担当。 活动期间,德古意特-博睿出版社正式发布新刊《跨文化对话》创刊号——《中欧建交50周年纪念特刊》,并推出“海上丝绸之路与文明交流”新丛书,同时宣布成立“中欧文明互鉴研究共同体”。该共同体汇聚中欧多所高校、科研机构及独立学者,旨在建立长期、稳定的学术合作机制,涵盖联合研究、出版、会议及人员交流等多元形式。浙江大学作为共同体的重要发起单位之一,将深度参与其未来建设,为促进中欧学术资源共享与思想对话贡献浙大智慧。在活动开幕式上,《跨文化对话》期刊主编、厦门大学教授刘悦介绍了期刊的开放学术愿景。创刊号特邀主编、浙江大学求是讲席教授、青山青年学者沈伟在致辞中强调,选择在罗马——这一不同文明长期交汇的历史名城——举办此次会议具有特殊象征意义。他表示,浙江大学始终重视与欧洲学术界的深度合作,本次活动是在去年任少波书记访问路易斯大学与校长保罗·博卡德利(Paolo Boccardelli)签校际合作备忘录后双方务实合作的结果,希望通过持续、互惠的学术项目,增进中欧双方在历史认知、发展模式和未来愿景上的相互理解,为双边关系注入稳健的学术动力。 威尼斯大学校长李集雅通过视频致辞,期待《跨文化对话》与“中欧文明互鉴研究共同体”成为深化欧中青年交流与文化互鉴的桥梁。在随后的主旨演讲中,联合国前副秘书长皮诺·阿拉基指出,文明间对话比意识形态对立更有助于理解当代中国,中国的发展经验为欧洲提供了重要参照;欧洲议会议员、德国杜塞尔市前市长托马斯·盖泽尔则强调,中欧在经贸、气候、科技等全球议题上拥有广泛共同利益,应坚持开放对话与合作。在圆桌论坛环节,来自意大利、德国、法国、中国等国的学者与智库专家一致认为,丝绸之路不仅是商贸通道,更是文明互鉴的纽带。与会学者呼吁加强历史研究与学术合作,以应对当前国际挑战。浙江大学公共管理学院和法国研究院的代表积极参与讨论,分享了学校在区域国别研究、全球治理等领域的最新成果,并表示将继续发挥学科优势,推动中欧学术共同体建设。此次罗马活动是浙江大学持续推进“全球开放发展战略”的又一具体实践与“全球合作欧洲年”重要活动之一。会议得到浙江大学‘双一流’高端智库建设计划的支持,中国驻意大利大使馆的参与,并受到新华社、人民网、中国日报、CGTN等多个媒体报道。未来,浙江大学将继续依托“中欧文明互鉴研究共同体”等平台,与欧洲合作伙伴携手,开展高水平联合研究,培养具有国际视野的青年人才,为中欧关系长远健康发展提供学术支持与文化动力。

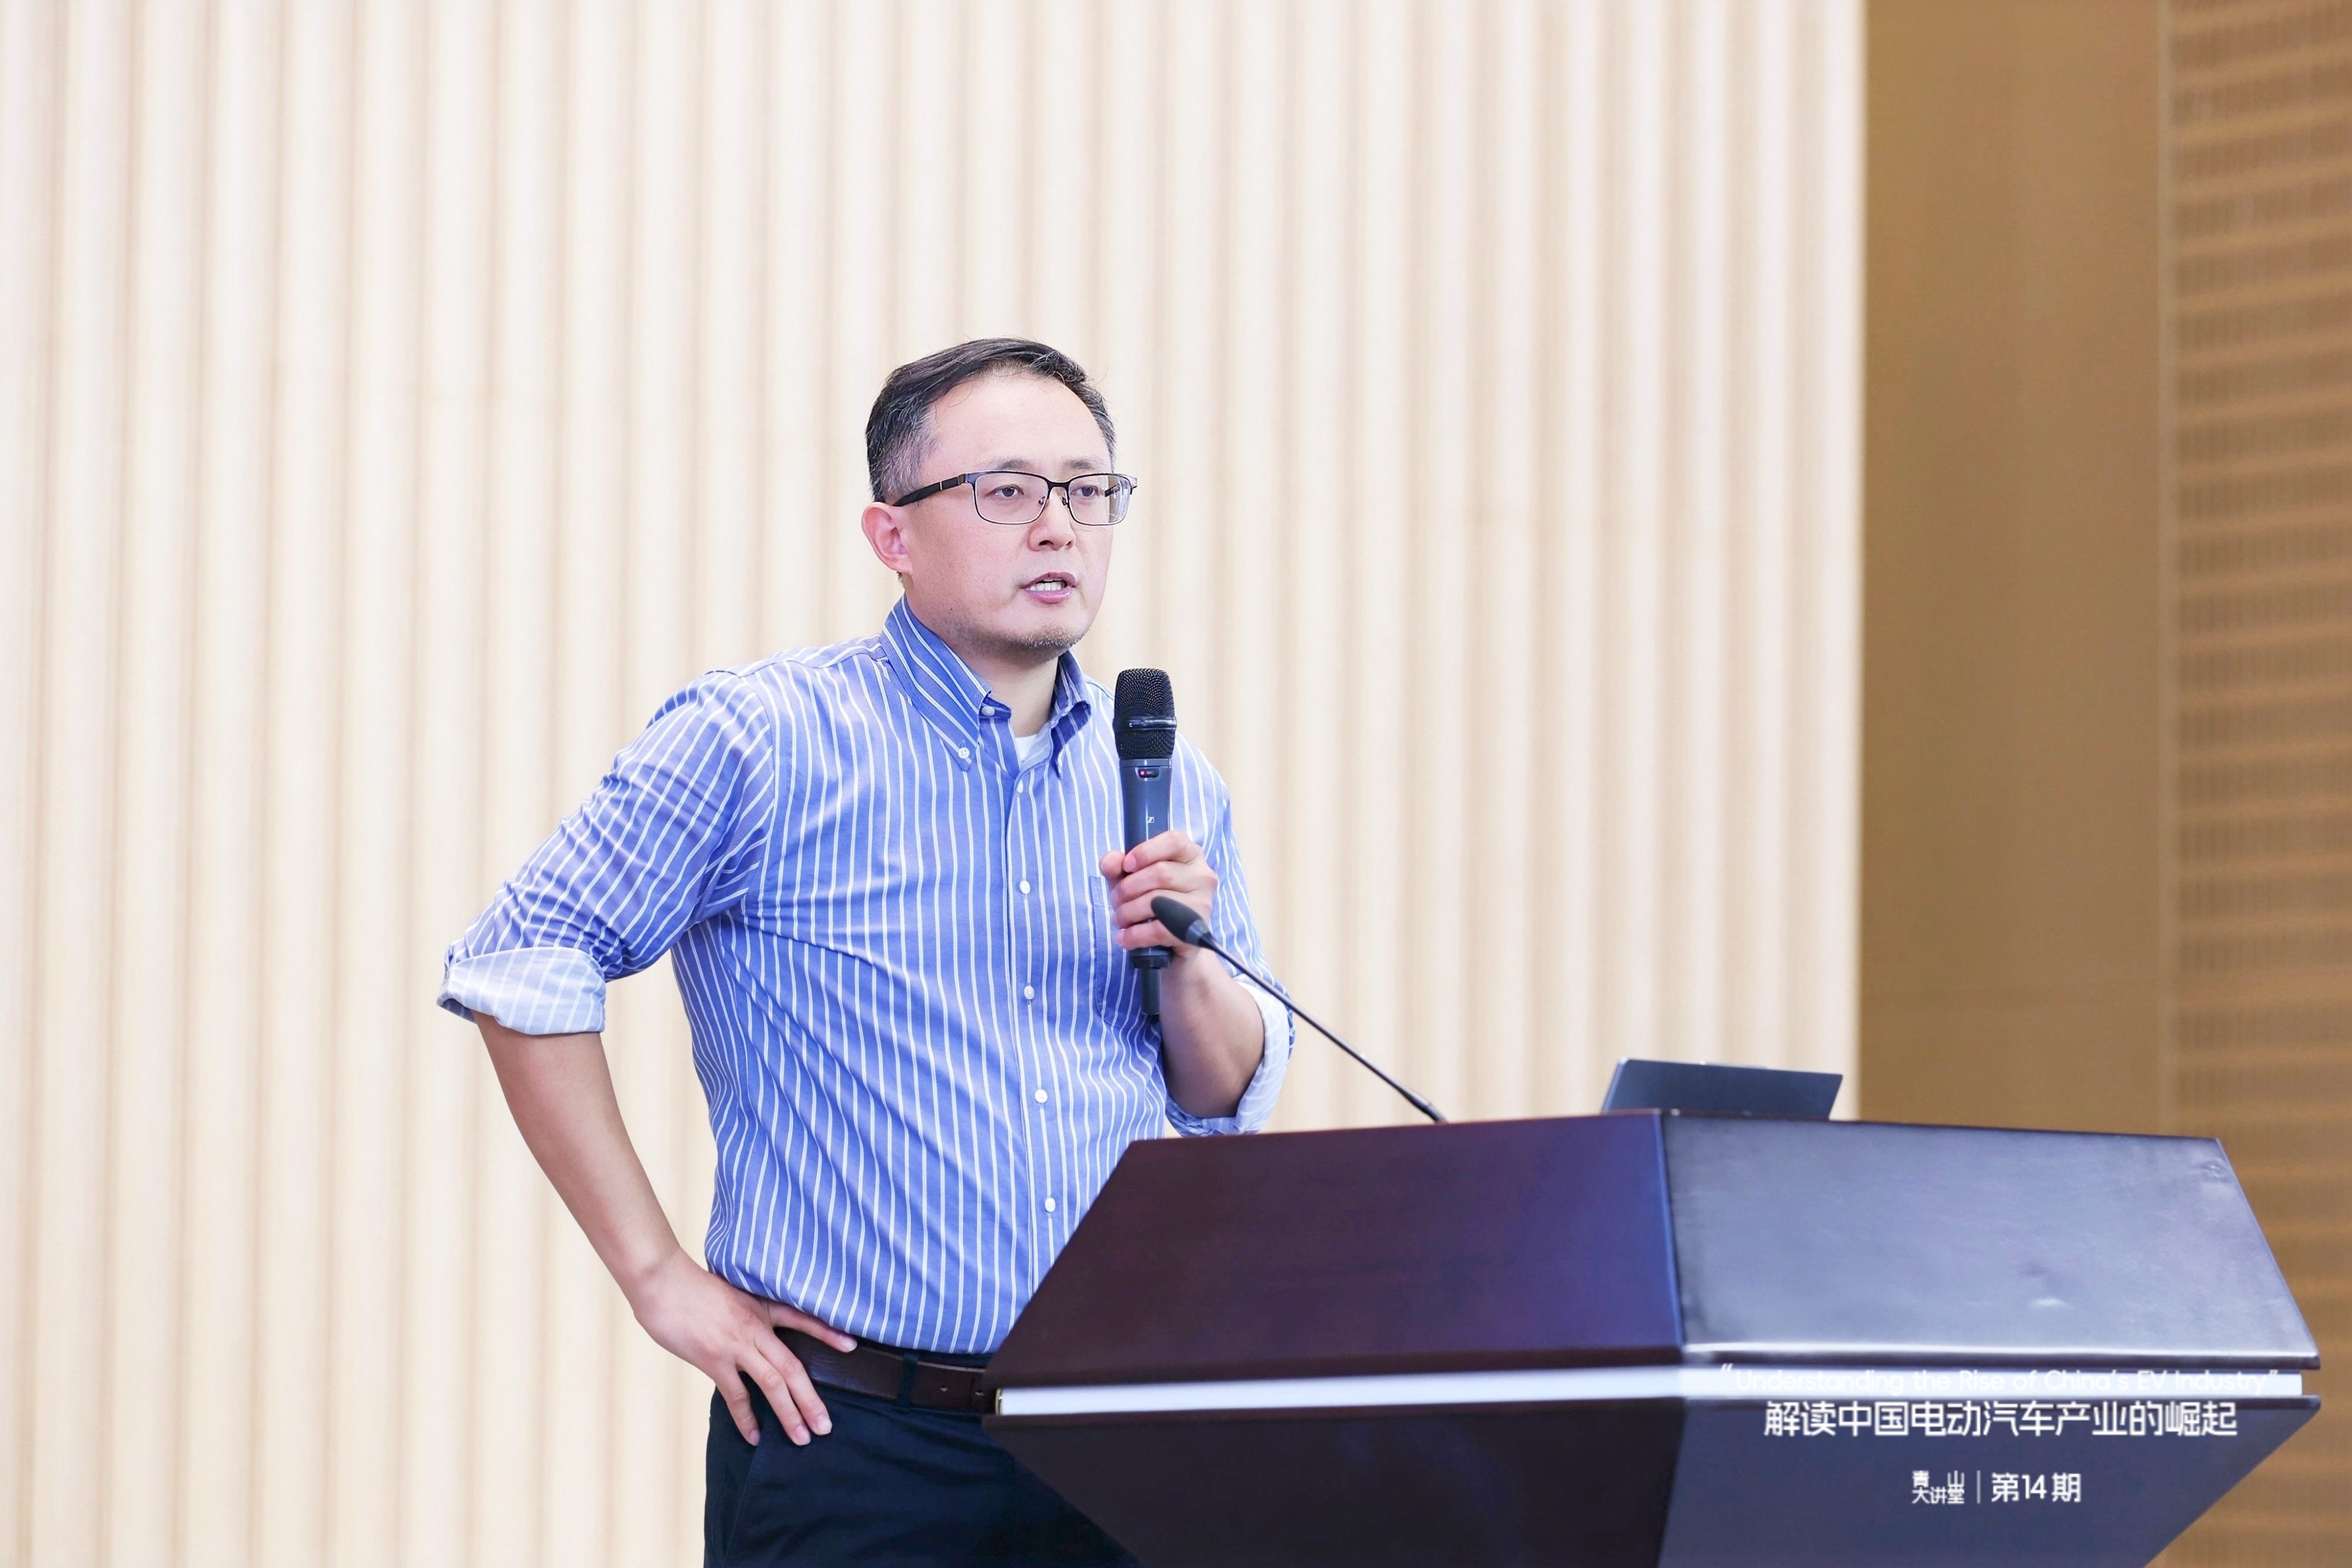
6月24日,第十四期浙江大学青山大讲堂在金色大厅开讲。美国斯坦福大学Steven and Roberta Denning全球可持续发展讲席教授、美国国家经济局(NBER)研究员李善军教授担任主讲,以《Understanding the Rise of China’s EV Industry》为题,从全球电动车扩散的宏观视角切入,深入剖析中国电动汽车产业实现跨越式发展背后的关键驱动力。讲座由浙江大学青山商学高等研究院执行院长吴晓波主持。
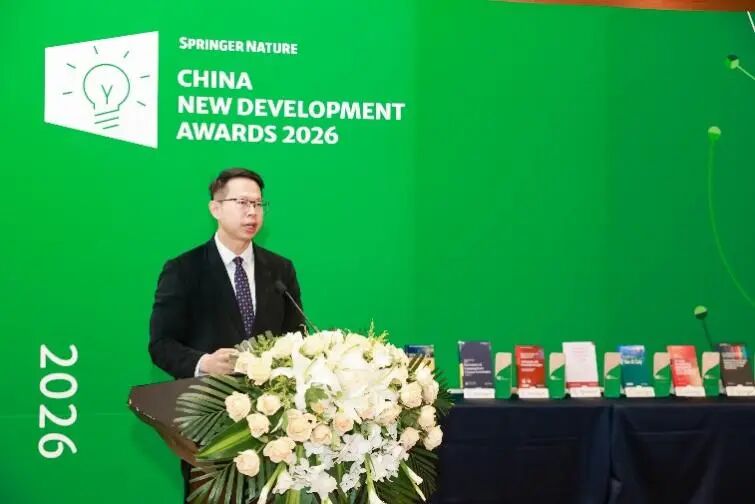
6月17日,全球著名学术出版机构施普林格·自然(Springer Nature)在北京国际图书博览会举行第八届中国新发展奖(China New Development Awards)颁奖仪式。施普林格·自然全球图书负责人及执行副总裁Harmen van Paradijs、大中华区总裁Arnout Jacobs、SDG项目总监Nicola Jones、商业、经济、政治、法律类图书副总裁Christina Brian出席颁奖仪式。 (第八届中国新发展奖(China New Development Awards)颁奖仪式)由浙江大学龚斌磊、旧金山州立大学郭苏建、浙江大学徐君和国际食物政策研究所Channing Arndt联合主编的英文书籍Chinese Governance and Transformation towards Carbon Neutrality(迈向碳中和:中国治理与转型)荣获第八届中国新发展奖。(施普林格·自然集团商业、经济、政治、法律类图书副总裁Christina Brian为龚斌磊教授颁奖)(施普林格·自然集团大中华区总裁Arnout Jacobs、本书编辑Emily Zhang与龚斌磊教授合影)龚斌磊在获奖致辞中对评奖委员会的认可、编辑团队的支持以及合作者的贡献表示衷心的感谢。他指出,碳中和不仅需要技术的变革,更需要治理范式的转型,需要政府、市场、企业和社会更紧密的协作。他希望,本书能够帮助国际读者了解中国的双碳治理之路,也希望中国的绿色转型经验能为其他国家提供借鉴与启示。(龚斌磊教授在颁奖典礼发表获奖感言)获奖图书介绍《迈向碳中和:中国治理与转型》一书从国际经验借鉴和国内顶层设计两个视角,以及宏观到微观多个层次,系统性地探讨了中国的双碳治理与转型,强调了各级政府之间、不同领域之间以及国内与国际之间的协调合作,形成了多层次的治理体系,涵盖政府、市场、产业界和社会各界的积极参与。全书主要由三部分组成:首先,从国际经验借鉴视角讨论在国际碳中和背景下中国扮演的角色地位和做出的路径选择;其次,从中国双碳转型的问题与挑战引出对中国双碳治理路径的探讨;第三,在中国双碳治理方案宏观设计的基础上,进一步的从市场建制、产业应对、微观主体反应三个不同的层次阐述中国双碳转型的路径选择。研究发现,政府在低碳转型中可以发挥重要的领导和引导作用。通过制定和实施相关政策、法规和规划,政府可以推动低碳发展的进程。其次,市场机制的充分利用也起到了关键作用。通过建立碳市场和推动碳定价等措施,市场机制促进了低碳技术的创新和应用。此外,产业界的积极参与也是实现低碳转型的不可或缺的因素。工业和农业通过推动资源的有效利用和绿色生产方式的采用,为低碳发展做出了贡献。最后,提高公众的环保意识和参与度也必不可少,通过宣传教育、社会组织和公众参与等方式,有效推动低碳转型的进程。奖项介绍“中国新发展奖”由施普林格·自然于2019年发起设立,旨在表彰和庆祝中国学者在推动实现联合国可持续发展目标方面的重要研究贡献,同时吸引学术界内外,包括商业领袖和政策制定者对相关研究的关注,以促进研究成果的实际转化,助力应对复杂的社会发展挑战。其主要评选标准为研究的科学价值和社会影响力。
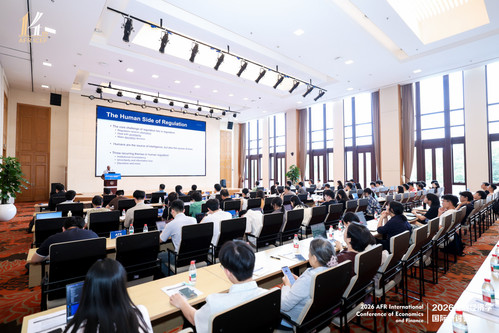
2026年6月12-13日,第十四届2026浙江大学金融经济学国际研讨会(2026 International Conference of Economics and Finance)在浙江大学举办。本次研讨会由浙江大学金融研究院(AFR)、浙江省金融研究院、浙江大学经济学院、嘉兴大学经济学院、浙江大学青山商学高等研究院联合主办,由AFR金融理论与政策研究中心、浙江大学产业投资研究中心、嘉兴地方金融发展研究院联合承办。本届论坛汇聚了来自麻省理工学院、新加坡国立大学、圣路易斯华盛顿大学、香港中文大学等境外知名学府,以及清华大学、上海交通大学、复旦大学、中国人民大学、哈尔滨工业大学、武汉大学、中山大学、厦门大学、深圳大学、中央财经大学、上海财经大学、西南财经大学等国内顶尖高校的百余名知名学者。与会嘉宾围绕宏观金融、金融计量、资产定价及青年学者研究等核心议题深入研讨,共同分享学术前沿进展和最新研究成果。本次研讨会共设置1个主论坛,4个分论坛。主论坛聚焦“当前宏观金融和经济领域的学术前沿问题”,特别邀请到国际知名教授和经济学家担任主讲嘉宾:新加坡国立大学商学院杰出教授、可持续和绿色金融研究院院长,亚洲金融和经济研究局(ABFER)主席Sumit Agarwal,圣路易斯和华盛顿大学奥林商学院金融讲席教授周国富,麻省理工学院斯隆管理学院野村金融讲席教授、美国国家经济研究局研究员陈晖以及20余位来自国内外知名高校的专家学者与在场师生共同探讨学术上的最新进展和成果。大会创始人、浙江大学青山讲席教授、经济学院院长兼AFR院长苗建军出任研讨会荣誉主席;AFR副院长曾涛、嘉兴大学副校长文雁兵,与浙江大学国际联合商学院助理教授、经济学院专聘副院长邵辉联袂担任本届研讨会主席;AFR研究员许奇、龚勋、沈舟翔、魏彬如、周闻宇,及嘉兴大学经济学院副院长胡进共同组成副主席团队。开幕致辞:立足本土实践,提升中国金融话语权 浙江大学青山讲席教授、经济学院院长、AFR院长苗建军代表浙江大学及会议主办方致辞。他指出,金融经济学国际研讨会已连续举办十四届,已成为经济学与金融学领域广受认可的学术交流平台。本届会议汇聚了来自世界各地的顶尖学者,围绕宏观经济学与金融学的理论与实证议题展开深入研讨。他强调,研讨会既是深耕学术前沿的思想阵地,更是立足本土实践、参与全球对话、提升中国金融话语权的重要平台。他期待通过本次会议,依托中国金融实践提炼原创理论,打造具有国际影响力的“学术招牌”;同时搭建互学互鉴桥梁,建设全国高校交流的“核心枢纽”,共同推动我国金融学科高质量发展。 苗建军教授致辞 嘉兴大学副校长文雁兵教授在致辞中表示,五年来,嘉兴大学经济学院与浙江大学金融研究院、浙江省金融研究院等合作伙伴紧密协作、同向发力,共同见证了“金融经济学国际研讨会”学术平台的日益成熟。嘉兴大学将继续秉持开放、合作、共享的理念,进一步深化与各方的战略协同与资源共享,持续优化学术生态,与各界同仁携手并肩,将研讨会打造成具有重要国际影响力和鲜明中国特色的顶尖学术品牌,为构建具有中国特色的金融学科体系、提升我国在全球金融治理中的话语权贡献更多力量。 文雁兵教授致辞 主旨演讲环节 Sumit Agarwal教授在题为“Humans, Machines, and the Art of Regulation”的主旨演讲中,围绕人类判断、机器辅助与监管制度设计展开讨论。他指出,监管难题不只在于规则本身,更在于规则如何被执行:不同监管机构可能带来不一致结果,信息缺失会诱发防御性监管,而过度裁量则可能放大决策噪音。机器并非替代监管者,而应嵌入监管制度之中,发挥算法基准、硬数据锚定和权重约束的作用。未来监管的关键在于人机协同:由人类捕捉情境与软信息,由机器提供一致性、透明度和纪律性,从而在保留监管弹性的同时降低系统性波动。 Sumit Agarwal教授做主旨演讲 周国富教授做“Generative AI, Episodic Factors, and Patent Citation Networks”主题演讲。他提出情景化因子框架,突破传统资产定价中因子恒定有效的假设,揭示因子作用会随经济环境变化而动态调整,从而提升收益预测能力。他还介绍了利用大语言模型处理企业数值特征的方法,推动人工智能与金融数据分析深度融合,并改善投资组合表现。他进一步基于专利引用网络分析企业间知识扩散,发现间接知识关联对未来股票收益具有更持久的预测能力。此外,他通过历史数据比较美国不同政党执政时期的市场表现,指出宏观政策取向比党派标签更能影响资本市场。周国富教授做主旨演讲 陈晖教授做“Teaching Economics to the Machines”主题演讲。他指出,经济理论并未因数据和算力进步而失去价值,反而可作为先验知识,为机器学习模型提供结构化约束,尤其在样本有限、噪声较大和分布外预测等场景中发挥重要作用。他系统介绍了“理论引导迁移学习”框架,即先利用经济理论生成模拟数据对神经网络进行预训练,再用真实数据微调,从而实现理论知识与经验数据的结合。通过期权定价、宏观预测和多理论迁移学习等案例,他展示了该方法在预测准确性、稳健性和泛化能力方面的优势。研究表明,即便理论模型并不完全准确,只要能捕捉部分真实规律,仍可提升机器学习表现。他强调,AI时代并非“理论终结”,而是理论与数据协同创新的新阶段。 陈晖教授做主旨演讲 主会场由曾涛副院长与胡进副院长共同主持。平行论坛:多维视角解析金融前沿 6月13日,大会同步举行了四场专题学术分论坛,主题分别为“宏观金融”“金融计量”“资产定价”及“博士生专场”。龚勋长聘副教授、曾涛长聘副教授、许奇长聘副教授、魏彬如研究员分别担任分论坛主持。各分会场,与会学者围绕前沿议题展开了深入研讨,现场学术氛围浓厚,讨论热烈而富有建设性。学者们严谨的治学态度和求真务实的学术精神,不仅展现了金融学界的研究水准,也为后续研究的深化拓展提供了重要启发。 分会场一:宏观金融 厦门大学宏观经济研究中心副教授冯翔宇做“Old is Gold: Capital Upgrading with Lagged Profit Realization”的主题演讲,研究资本升级,即企业由旧设备、旧技术转向更先进、更资本和技能密集的新资本世代。文章利用 CHAT 技术采用数据、制造业出口份额与 GATT 东京回合关税削减识别外生需求冲击。结果发现,关税下降后,需求暴露较高国家的新资本品相对旧资本品产出下降,表明需求扩张短期内可能延缓升级。原因在于新资本收益滞后、采用和调整成本高,企业为快速响应需求,更倾向继续使用旧资本。 上海交通大学上海高级金融学院副研究员李溦做“Monetary Trends Without Stars”的主题演讲,研究自然利率 r* 在货币政策中的参照作用,指出全球长期利率变化不能简单归因于市场对 r* 或宏观基本面的重估。文章利用 FOMC 等政策公告窗口内的高频收益率变动识别货币政策冲击,并分解债券收益率以区分基本面信号与政策效应。研究发现,政策公告可引发长期、持续的利率变化;即使存在资本管制,中国债券和离岸人民币市场仍受显著外溢影响,政策沟通、投资者学习与全球金融周期共同塑造利率走势。 西南财经大学中国金融研究院助理教授刘怡蕾做“Central Bank Digital Currency in Developing Countries”的主题演讲,研究发展中国家央行数字货币(CBDC)的最优设计,关注其对支付效率、普惠金融、银行投资和社会福利的影响。文章构建包含现金、CBDC 与银行存款的货币搜寻模型,刻画居民入银成本和商户支付接受决策。研究发现,CBDC 可扩大无银行账户者支付选择、提升交易效率,但若付息过高,可能挤出现金和存款,削弱银行投资。其福利效果取决于交易剩余、入银成本和银行投资变化,需结合通胀、财政与金融结构审慎设计。 深圳大学微众银行金融科技学院、香港中文大学(深圳)经管学院助理教授李泽昊做“Shadow rate under falling stars”的主题演讲,研究低利率长期化背景下如何更准确衡量非常规货币政策立场。文章指出,传统 Wu-Xia 影子利率模型假设状态变量平稳,忽视自然利率和远期利率长期下行趋势。作者在影子利率框架中引入趋势平稳利率过程,并控制远期曲线、风险溢价和零利率下限。结果显示,金融危机和新冠疫情期间,新模型估计的影子利率更低,说明传统模型可能低估政策宽松程度。利率趋势变化应纳入政策立场衡量。 浙江大学经济学院百人计划研究员、AFR研究员沈舟翔做“China’s Online Banking and Syndicated Loan Policy”的主题演讲,研究线上银行扩张是否带来系统性金融风险,以及银团贷款中最低出资比例的监管设计。文章以中国 9 家线上银行为对象,构建包含线上银行、传统银行、家庭部门和银团贷款机制的动态一般均衡模型。线上银行具有贷款筛选和风控优势,传统银行具有融资优势,二者通过银团贷款合作。但线上银行资产负债表较脆弱,冲击可能经风险敞口、资产价格和一般均衡渠道传导至传统银行,挤兑会进一步放大风险。研究认为 30% 出资要求接近最优。 分会场二:金融计量 中国人民大学经济学院教授王霞做“Three-Dimensional Factor Augmented Regularized Model”的主题演讲。报告围绕三维面板数据中的高维预测问题展开讨论。研究将全局因子与两类局部因子同时纳入目标变量预测框架,利用主成分分析提取多维数据中的潜在共同结构,并结合自适应分组LASSO方法处理预测方程中的高维变量选择问题。该模型既关注宏观层面的共同波动,也保留不同维度上的局部异质性,为复杂经济金融数据的降维、建模与预测提供了新的计量工具。报告表明,在多维数据快速增长的背景下,因子模型与正则化方法的结合有助于提升预测精度和模型解释力。 香港中文大学经济学系教授史震涛做“Bagging the Network”的主题演讲。报告系统介绍了双边网络形成模型中的估计与推断问题。研究针对包含个体固定效应的网络数据,提出一套适用于不可转移效用网络的统一估计框架。面对高维固定效应、双边同意机制以及似然函数非凹等难题,论文结合矩估计初值、Le Cam一步修正和分割网络jackknife bagging方法,有效校正 incidental parameter bias,并保持估计效率。该研究不仅拓展了网络计量经济学的理论方法,也为理解社会关系、风险分担、财富差异和群体互动中的网络形成机制提供了新的实证工具。 中央财经大学经济学院教授黄乃静做“From Micro to Macro: Learning Real-Time Economic Signals from Firm-Level Accounting Data”的主题演讲。报告探讨了如何从企业微观会计数据中提取宏观经济实时信号。研究突破传统宏观预测依赖加总指标的思路,直接利用两万多家美国上市公司的财务信息,并借助机器学习方法对美国总产出进行实时预测。结果显示,保留企业异质性和企业间信息结构能够显著提升GDP nowcasting的准确性。该研究表明,企业层面的经营数据不仅可以反映个体运行状况,也能够成为观察宏观经济走势的重要窗口,为政策研判和市场分析提供新的数据基础。 武汉大学经济与管理学院教授刘成做“A Multi-Step Approach for Integrated Covariance Matrix Estimation with High-Frequency Data”的主题演讲。报告聚焦高频金融数据中的集成协方差矩阵估计问题。高频交易价格往往受到市场微观结构噪声影响,且噪声可能存在自相关和横截面相关,导致传统估计方法在有限样本下产生偏差。该研究提出多步估计思路,通过联合修正集成协方差矩阵和噪声长期协方差矩阵,改善预平均方法在实际数据中的有限样本表现。报告为高频风险测度、资产组合管理和金融市场稳定性分析提供了更精细的计量方法,也体现了高频金融计量在现实金融决策中的应用价值。 中山大学岭南学院副教授、AFR研究员刘晓彬做“Seeing Sentiment: News Images, Retail Participation, and Chinese A-Share Index Returns”的主题演讲。研究突破以往金融新闻研究偏重文本的局限,利用新浪财经2014—2026年的新闻文章与图片,分别构建图像悲观和文本悲观指标。结果显示,两类情绪均能提供短期收益预测信息,但预测力并非普遍存在,而是集中于散户参与度更高、套利约束更强的创业板,并在高波动阶段显著增强。 分会场三:资产定价 清华大学五道口金融学院副教授施展做“Yield Curve Arbitrage in the Credit Market”的主题演讲,围绕“信用市场中的收益率曲线套利”展开报告。研究关注公司债市场中发行人收益率曲线难以估计的问题,提出利用相似企业债券信息构建发行人特定收益率曲线的方法,并以市场收益率和曲线隐含收益率的偏离构造相对价值信号。报告进一步分析该信号对公司债未来收益的预测作用,以及其与市场错误定价、流动性和套利限制之间的关系。 上海交通大学上海高级金融学院助理教授高俊雄做“Electoral Discipline,Economic Growth and Asset Prices”的主题演讲,围绕“选举纪律、经济增长与资产价格”展开报告。研究基于盖洛普总统支持率数据构造选举压力指标,用以衡量不同政治状态下的选举纪律强弱。报告考察该指标与美国经济增长、消费增长、财政支出、政治不确定性和股票超额收益之间的关系,并进一步分析选举压力如何通过约束政府寻租和财政行为影响宏观经济与资产价格。 上海财经大学金融学院副教授李江远做“The Zero-Sum Game of Mutual Fund Marketing”的主题演讲,围绕“共同基金营销的零和博弈”展开报告。研究以基金公司社交媒体直播为场景,分析直播营销对基金资金流入和基金公司收入的影响。报告发现,直播会提高被推荐基金的资金流入,但基金公司整体资金和费用收入并未同步增加,说明直播主要推动资金在同一基金公司内部重新分配。研究还分析了基金公司利用直播进行投资者留存和市场份额防御的行为。 哈尔滨工业大学(深圳)经济管理学院副教授周倜做“Implied Volatility Spreads and Stock Market Return Predictability in China: Informed Trading or Liquidity Demand?”的主题演讲,围绕“中国市场隐含波动率价差与股票收益预测”展开报告。研究以上证50ETF期权为对象,考察看涨期权与看跌期权隐含波动率差异的信息含量。报告发现,隐含波动率价差能够在周度和月度层面负向预测未来ETF收益,并进一步分析其与期权—现货基差、流动性需求以及期权市场交易压力之间的关系。 中央财经大学金融学院副教授朱一峰做“Beyond L1: Double L0 Regularization in Testing New Factors”的主题演讲,围绕“超越L1:双重L0正则化与新因子检验”展开报告。研究关注资产定价中候选因子数量不断增加背景下的因子筛选问题,在随机贴现因子框架中引入双重L0正则化方法,从大量候选因子中识别具有横截面解释力的定价因子。报告进一步分析该方法在缓解遗漏变量偏误、因子选择和模型比较中的应用。 分会场四:博士生分论坛 上海交通大学上海高级金融学院武峰霖、弗吉尼亚大学文理学院刘帅辰、浙江大学经济学院王辉辉、清华大学五道口金融学院雷雨秦、复旦大学管理学院武岳志、中山大学政治与公共事务管理学院张艺川和浙江大学管理学院侯熙尧分别做“Common Idiosyncratic Volatility in Cryptocurrencies”“Policy History, Coupon Stocks, and Mortgage Transmission at the ELB”“Corporate Leverage Responses to Capital Controls: International Evidence”“Refundable Tax Credits and Mortgage Credit Access: Evidence from State EITC Expansions”“Housing Crash, Gold Rush”“When the Sky Turns Transparent: Pollution Information Disclosure and the Scientists' Research Behavior”“Benchmark-Relative Tail Risk: An Axiomatic Theory with Applications”的主题演讲。 会议背景作为经教育部正式批准的浙江大学系列国际会议,金融经济学国际研讨会(AFR ICEF)已连续成功举办十四届。会议始终聚焦宏观经济与金融理论及实证研究的前沿议题,致力于搭建中外学者深度对话的学术桥梁。历届会议先后邀请诺贝尔经济学奖得主Lars Hansen教授,以及Harald Uhlig、Larry Christiano、Vincenzo Quadrini、Yuliy Sannikov、Jess Benhabib、John Leahy、Gianluca Violante、Russell W. Cooper、Jonathan Newton等国际知名学者,和查涛、王能、何志国、余剑峰、王鹏飞、潘军等华人杰出经济学家莅临演讲,在国内外学术界积累了广泛声誉。本届会议延续“高水平、开放式”的办会传统,汇聚海内外专家学者共探前沿,为推动我国金融学科高质量发展、提升中国在全球金融学术领域的话语权注入了新动能。
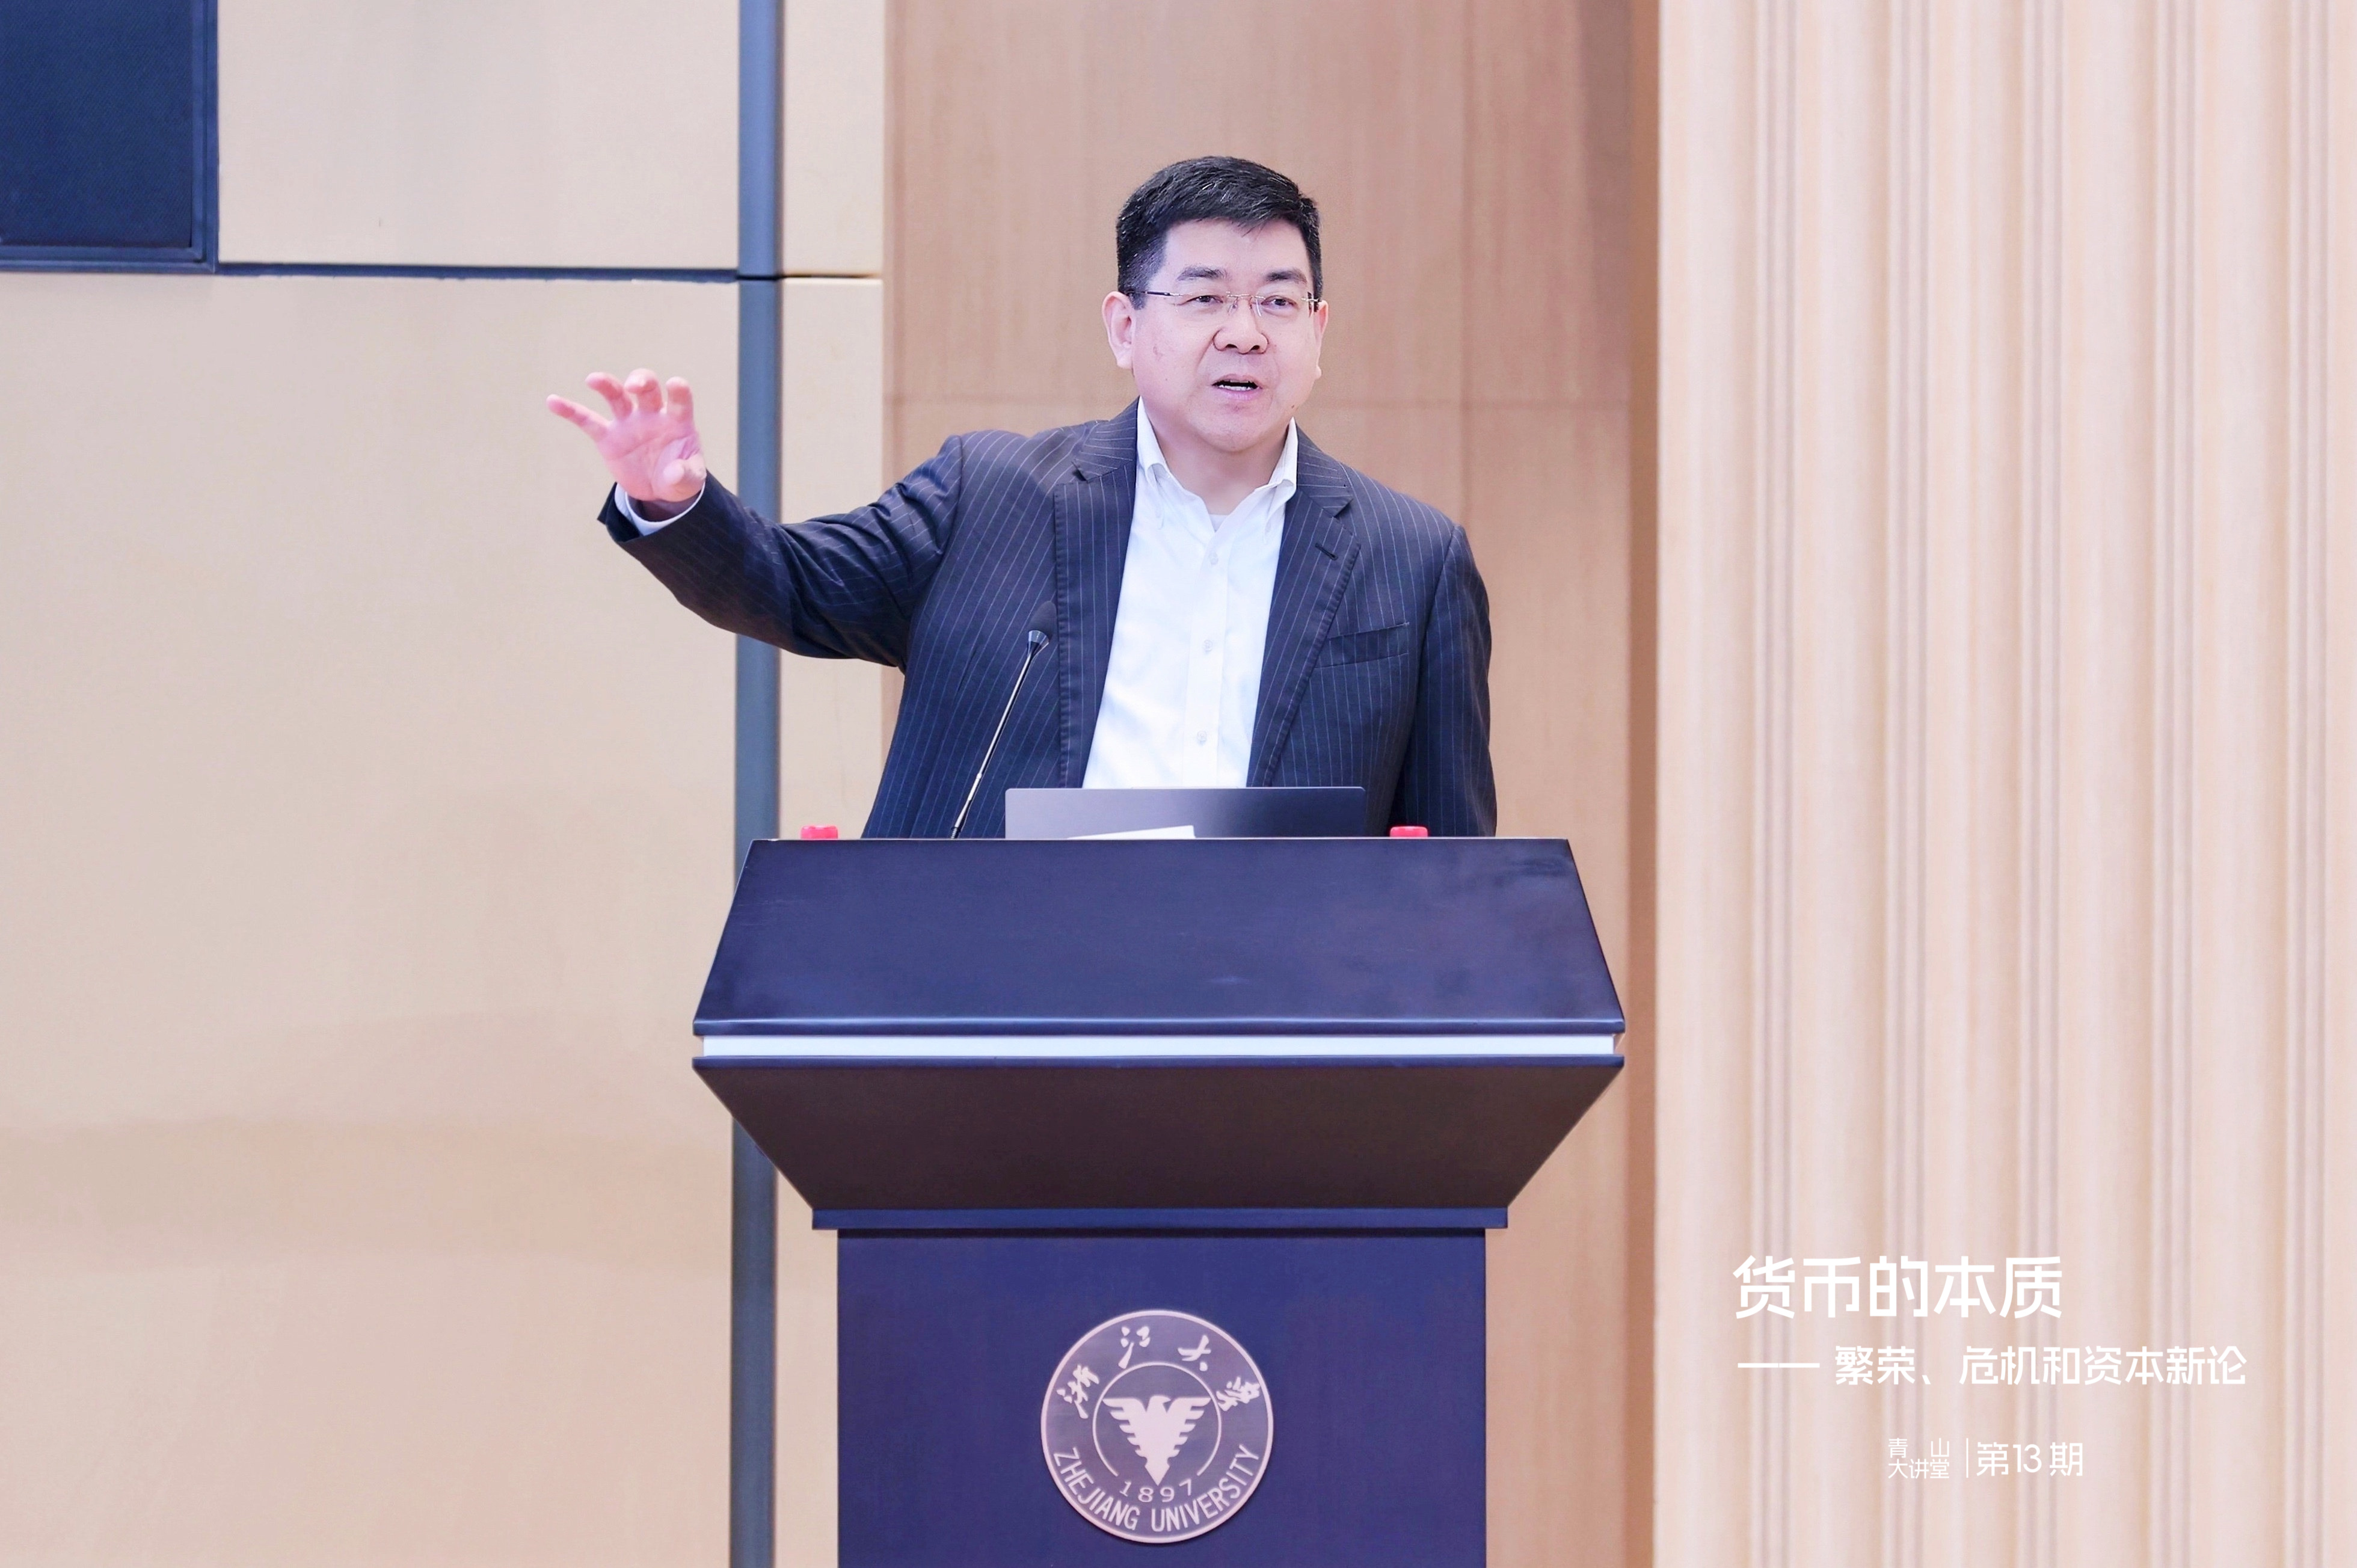
6月2日晚上,第十三期浙江大学青山大讲堂在金色大厅开讲。著名经济学家、中国人民银行货币政策委员会委员黄海洲教授应邀担任主讲,以《货币的本质:繁荣、危机和资本新论》为题,为现场听众展开了一场关于货币本质与宏观经济治理的前沿学术对话。讲座由浙江大学青山商学高等研究院执行院长吴晓波教授主持。
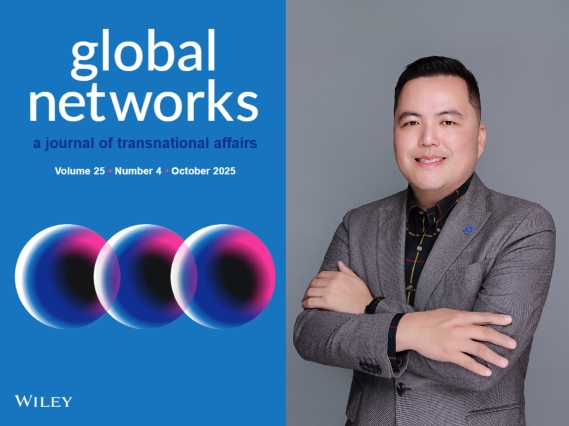
近日,浙江大学青山青年学者、公共管理学院求是讲席教授沈伟,应顶级学术期刊《Global Networks: A Journal of Transnational Affairs》邀请,正式出任该期刊的联合主编(Co-Editor-in-Chief)。在此之前,沈伟教授已担任区域国别研究领域重要SSCI期刊Springer Nature出版社《Asia Europe Journal》的主编(Editor-in-Chief)。这一重要学术任职,不仅彰显了沈伟教授在跨国研究领域的卓越国际声誉,也有助于提升浙江大学社会科学研究在国际主流学术舞台的话语权。 《Global Networks》由全球著名学术出版商Wiley出版,自2001年创刊以来,始终处于全球化与跨国实践研究的前沿,是跨国研究、全球化以及社会网络分析领域的顶级期刊。该期刊整合多学科视角,在SSCI人类学、地理学和社会学三个学科大类中均稳居顶级分区,其成果在解读全球流动性、国际移民网络及跨国社会治理等领域具有极高的学术影响力。沈伟教授将与两位国际顶尖学者共同组成主编团队:美国密歇根州立大学社会网络分析专家Zachary P. Neal,以及英国伦敦大学学院人文地理教授、移民研究中心联合主任Johanna L. Waters。沈伟教授长期深耕于跨国移民、中欧关系及全球人才流动等前沿领域,并被欧盟授予“让·莫内”讲席教授,同时也是比利时布鲁塞尔欧亚中心副主席以及亚欧多所高校及商学院国际咨询委员会成员。他深厚的国际学术背景与丰富的国际组织经验,在促进东西方学术交流方面起到了重要作用。此次担任联合主编,也将为该期刊带来更多来自中国及亚太地区的独到见解,助力构建更加包容、更具深度的全球学术网络。